新NISAで投資をしていると、いつか経験する可能性があるのが株価の暴落です。
資産が大きく減ると不安になる一方で、
「安くなった今こそ買い増ししたほうがいい?」
「どのくらい下がったら買えばいいの?」
と考える人も多いのではないでしょうか。
確かに、暴落時は普段より安い価格で投資できるため、長期投資ではチャンスになる可能性があります。
しかし、暴落したら必ず買い増しすればいいわけではありません。
生活資金まで投資したり、一度に大きな金額を投入したりすると、その後さらに下落したときに困ってしまう可能性があります。
この記事では、新NISAでオルカンやS&P500などに長期投資している初心者向けに、暴落時の買い増しは有効なのか、どのように買い増しすればいいのかを分かりやすく解説します。
そもそも「暴落」とはどのくらいの下落?
「暴落」という言葉に、明確な基準があるわけではありません。
一般的には、株式市場が短期間で大きく下落した状態を「暴落」と呼ぶことが多くなっています。
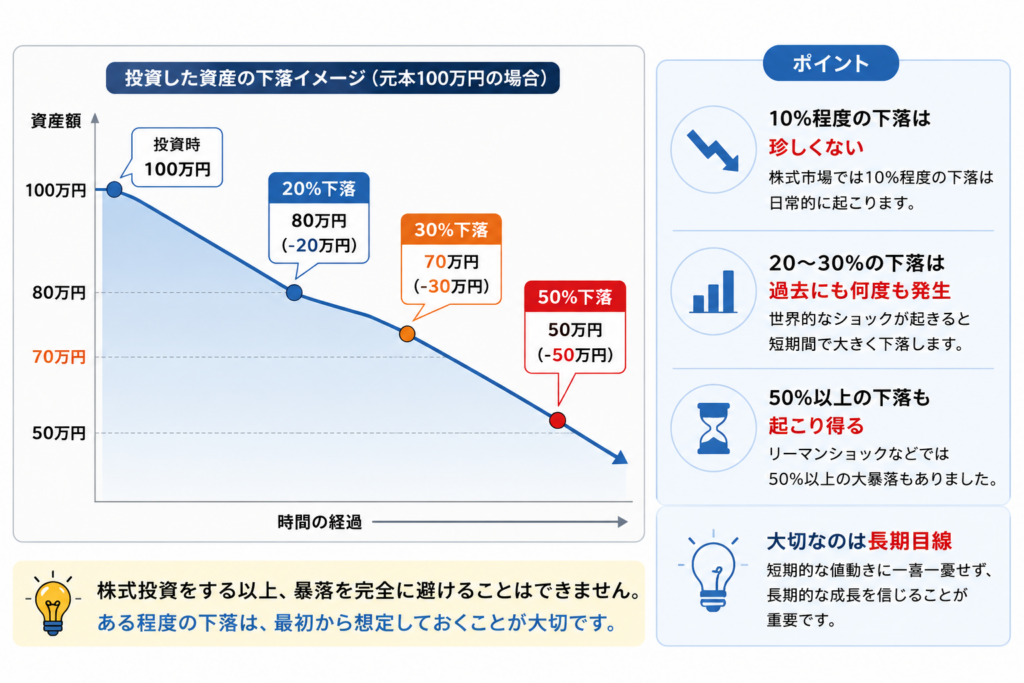
例えば100万円投資している場合、
- 10%下落 → 90万円
- 20%下落 → 80万円
- 30%下落 → 70万円
- 50%下落 → 50万円
となります。
投資を始めたばかりだと、10%下がっただけでもかなり怖く感じるかもしれません。
しかし、株式市場では10%程度の調整は珍しいものではなく、長期間投資を続けていれば、さらに大きな下落を経験する可能性もあります。
そのため、オルカンやS&P500など株式中心の商品へ長期投資するなら、
「暴落は起こるもの」
と考えておくことが大切です。
暴落を完全に避けようとするのではなく、実際に起きたときにどう行動するかをあらかじめ決めておきましょう。
↓暴落時にどのような考え方で投資を続ければいいのかは、こちらの記事で詳しく解説しています。↓
暴落時の買い増しは有効なの?
結論からいうと、
余裕資金があり、長期投資を前提としているなら、暴落時の買い増しは有効な選択肢のひとつです。
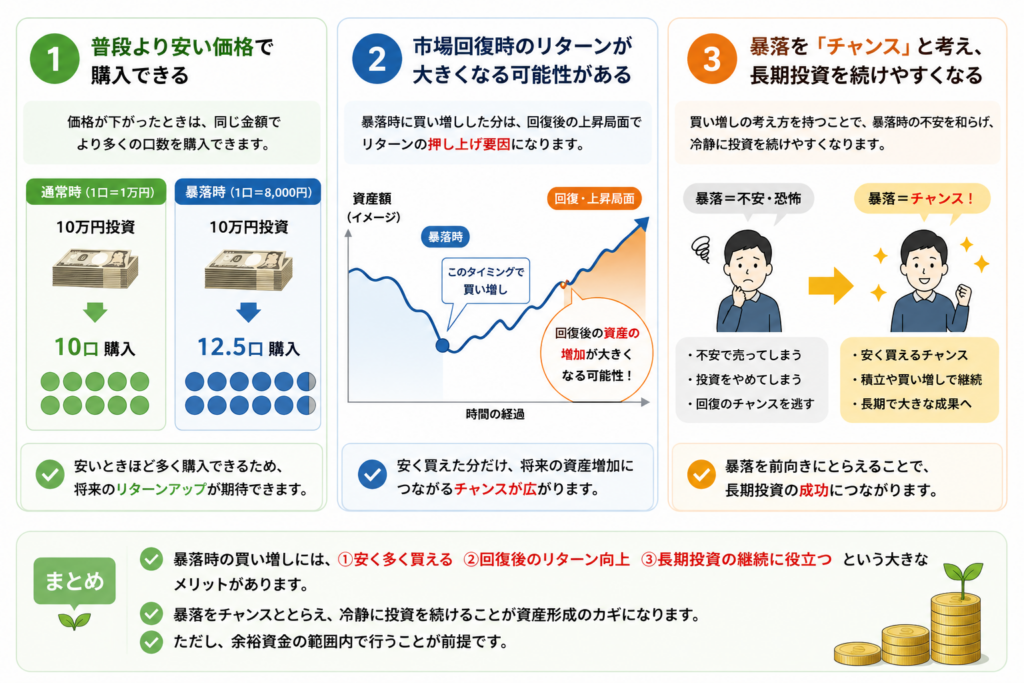
理由は、価格が下がるほど同じ金額で多く購入できるからです。
例えば、投資信託の価格を分かりやすく1口1万円とします。
10万円投資すれば、
10万円 ÷ 1万円=10口
購入できます。
ところが暴落によって1口8,000円まで下がると、
10万円 ÷ 8,000円=12.5口
購入できます。
同じ10万円でも、安くなったときのほうが多く購入できるわけです。
その後、市場が回復すれば、暴落時に購入した分が資産の増加につながる可能性があります。
ただし、重要なのは「その後にさらに下落する可能性もある」ということです。
20%下落したから買ったのに、さらに30%、40%と下落することもあります。
暴落の底値を正確に予測することはできません。
そのため、
「今が底だから買う」ではなく、「長期的に見て安く購入できる可能性があるから買う」
という考え方が大切です。
暴落時に買い増しする3つのメリット
暴落時の買い増しには、主に3つのメリットがあります。
1.普段より安い価格で購入できる
最大のメリットは、同じ投資金額でも多くの口数を購入できることです。
先ほどの例でも、10万円で購入できる口数は、
通常時:10口
暴落時:12.5口
となりました。
価格が下がっているときに購入できれば、その後価格が回復したときの利益も大きくなる可能性があります。
2.市場回復時のリターンが大きくなる可能性がある
例えば暴落前に100万円を投資していて、暴落時に余裕資金から30万円を追加投資したとします。
その後、市場が回復して上昇すれば、100万円だけを保有していた場合よりも資産の増加額は大きくなる可能性があります。
もちろん、買い増した直後から上昇する保証はありません。
だからこそ、数か月先ではなく、10年、20年といった長期目線で考えることが重要です。
3.暴落を「怖いもの」だけではなく「チャンス」と考えられる
長期投資で意外と重要なのがメンタルです。
資産が、
500万円 → 450万円 → 400万円
と減っていけば、不安になるのは当然です。
しかし、
「下がったら安く積み立てられる」
「余裕資金があれば少し買い増しできる」
と考えられるようになると、暴落に対する見方が変わります。
株価が上がれば資産が増える。
株価が下がれば安く購入できる。
こう考えられると、短期的な値動きに振り回されにくくなります。
「暴落=全力で買い増し」は危険
暴落時の買い増しにはメリットがありますが、
「暴落したら貯金を全部投資する」
という方法はおすすめできません。
なぜなら、どこが暴落の底なのか分からないからです。
例えば20%下落したところで、
「こんなチャンスはない!」
と思って余裕資金100万円をすべて投資したとします。
しかし、その後さらに30%、40%と下落する可能性もあります。
さらに問題なのが、生活に必要なお金まで投資してしまうことです。
急に車の修理費が必要になったり、家電が壊れたり、教育費などの大きな出費が発生したりするかもしれません。
そこで現金がなければ、値下がりしている投資商品を売却することになってしまいます。
そのため、暴落時に買い増しする場合でも、
生活防衛資金や数年以内に使う予定のお金には手をつけない
ことが大前提です。
あくまで、
「なくなっても生活に影響せず、長期間使う予定のない余裕資金」
の範囲で考えましょう。
また、暴落時に投資資金を一度に使い切る必要もありません。
「20%下がったら買う」
と決めても、そこからさらに下落する可能性があります。
では、実際に暴落したときには何%下落したら買い増しすればいいのでしょうか。
↓まとまった資金を一度に投資するか、分けて投資するか迷っている方はこちらも参考にしてください。↓
何%下がったら買い増しする?
暴落時に買い増しを考えると、
「結局、何%下がったら買えばいいの?」
という疑問が出てきます。
例えば、
「10%下がったら買う」
「20%まで待つ」
「30%下がったら一気に買う」
など、さまざまな考え方があります。
しかし、「○%下落したら買うのが正解」という基準はありません。
10%下落したところが底になるかもしれませんし、そこからさらに30%、40%と下落する可能性もあります。
反対に、
「もう少し下がったら買おう」
と待っているうちに、市場が回復してしまうこともあります。
つまり、暴落の底値をピンポイントで狙うことは非常に難しいのです。
そこで初心者におすすめなのが、
底値を予想するのではなく、あらかじめ自分なりの買い増しルールを決めておくこと
です。
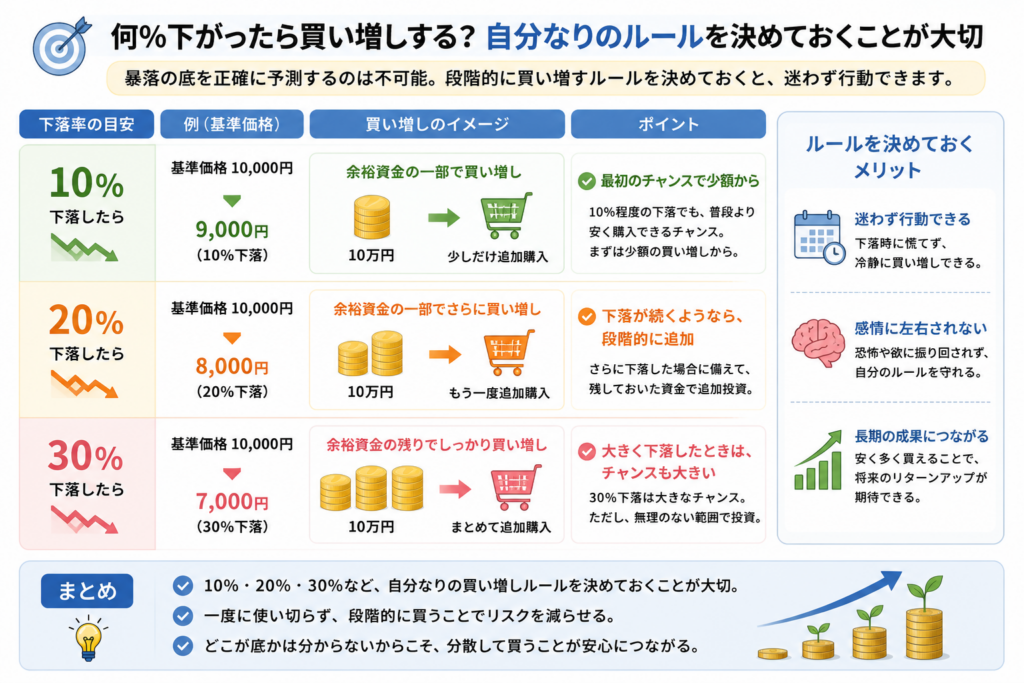
例えば、
10%下落したら少し買う。
20%下落したらもう一度買う。
30%下落したらさらに買う。
というように段階的に考えておけば、相場を毎日見ながら「今買うべき?」と悩む必要が少なくなります。
買い増しするなら一括より分割がおすすめ
例えば、暴落時の買い増し用として30万円の余裕資金を準備していたとします。
20%下落したからといって、30万円を一度に投資する必要はありません。
例えば、
10%下落 → 10万円
20%下落 → 10万円
30%下落 → 10万円
というように、3回に分ける方法があります。
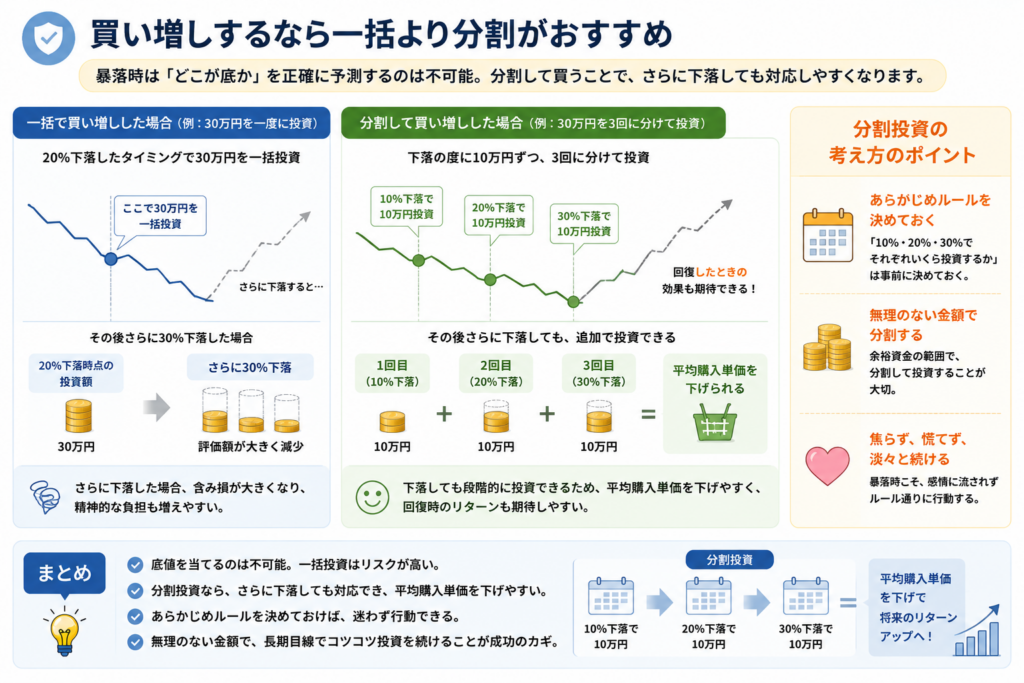
こうしておけば、最初に買ったあとにさらに株価が下落しても、追加で購入できます。
もちろん、10%下落したところが底になり、そのまま上昇すれば、最初から30万円を投資したほうが結果的に利益は大きくなるでしょう。
しかし、それが事前に分かれば誰も苦労しません。
暴落時は、
「底値で最大限買うこと」より「無理なく買い続けられること」
を優先したほうが初心者には実践しやすいでしょう。
また、分割して買うことで、
「買った直後にさらに下がってしまった……」
という精神的な負担も軽減できます。
暴落時はニュースやSNSでも悲観的な情報が増えます。
そんなときでも事前にルールを決めておけば、感情だけで投資判断をするのを防ぎやすくなります。
実は「いつもの積立を続ける」だけでも十分
ここは、この記事で特に伝えたいポイントです。
暴落したからといって、必ず追加で買い増しする必要はありません。
新NISAで毎月一定額を積み立てている人は、普段の積立を続けるだけでも価格が下がったときに多く購入できます。
例えば毎月10万円積み立てているとします。
投資信託の価格が1口1万円なら、
10万円 ÷ 1万円=10口
購入できます。
暴落して1口8,000円になれば、
10万円 ÷ 8,000円=12.5口
さらに1口5,000円なら、
10万円 ÷ 5,000円=20口
購入できます。
つまり、毎月同じ金額を積み立てているだけでも、価格が下がれば自然と多く購入できるのです。
暴落すると資産評価額が減るため、
「積立を止めたほうがいいのでは?」
と思うかもしれません。
しかし、長期投資を前提としているのであれば、価格が安い時期は多くの口数を積み上げられる時期でもあります。
そのため、暴落時には、
「追加でいくら買うか」よりも「いつもの積立を続けられるか」
を優先して考えることが大切です。
余裕資金がなければ無理に買い増ししなくても問題ありません。
普段の積立を淡々と続けるだけでも、十分に暴落時の安い価格を活かすことができます。
↓新NISAの積立日をいつにするか迷っている方は、こちらの記事で詳しく解説しています。↓
暴落時にやってはいけない3つの行動
暴落時は「どう買うか」だけでなく、やってはいけない行動を避けることも重要です。
1.怖くなって全部売却する
資産が大きく減ると、
「これ以上下がる前に売ったほうがいいのでは?」
と思うことがあります。
しかし、売却してしまえば、その時点で損失が確定します。
さらに難しいのが、その後いつ買い直すかです。
売却したあと市場が急回復すると、買い戻すタイミングを逃してしまう可能性があります。
長期投資を前提としているなら、暴落したという理由だけで慌てて売却しないことが大切です。
2.生活費まで使って買い増しする
暴落を「絶好の買い場」と考えるあまり、生活費や緊急時のお金まで投資するのは危険です。
いつ市場が回復するのかは分かりません。
買い増しは、必ず当面使う予定のない余裕資金で行いましょう。
3.SNSを見て焦って買い増しする
暴落するとSNSでは、
「100万円追加しました!」
「今が最大の買い場!」
といった投稿も増えます。
しかし、他人と自分では収入や貯金額、必要な生活費が違います。
誰かが100万円投資したからといって、自分も同じ金額を投資する必要はありません。
大切なのは、
「他人がいくら買ったか」ではなく「自分はいくらなら無理なく投資できるか」です。
暴落時ほど周囲の情報に振り回されず、自分の投資方針を守るようにしましょう。
暴落時の買い増しは、長期投資では有効な選択肢になり得ます。
しかし、底値を狙って大きな金額を投資する必要はありません。
余裕資金があれば分割して買い増す。
そして余裕資金がなければ、普段の積立をそのまま続ける。
これだけでも十分です。
↓暴落時の売却以外にも、新NISAで初心者がやってしまいやすい失敗をこちらの記事でまとめています。↓
買い増ししたほうがいい人・しなくてもいい人
ここまで暴落時の買い増しについて解説してきましたが、すべての人が買い増しする必要はありません。
大切なのは、自分の資金状況や投資期間に合わせて判断することです。
買い増しを検討してもいい人
次のような人は、暴落時の買い増しを検討しやすいでしょう。
- 生活防衛資金を十分に確保している
- 数年以内に使う予定のない余裕資金がある
- 10年、20年と長期投資を続ける予定
- 買い増したあとにさらに下落しても慌てない
- 普段の積立を無理なく継続できている
特に重要なのが、余裕資金で投資できることです。
例えば100万円の現金があっても、半年後に車を購入する予定があるなら、その100万円は余裕資金とはいえません。
生活費や教育費、住宅費などを確保したうえで残った、当面使う予定のないお金で買い増しすることが基本です。
無理に買い増ししなくてもいい人
一方で、
- 生活防衛資金が十分ではない
- 数年以内に大きな出費を予定している
- 買い増しすると毎月の生活が苦しくなる
- 含み損が増えると強い不安を感じる
という人は、無理に追加投資する必要はありません。
暴落時に買い増しできなかったからといって、投資で失敗するわけではありません。
毎月の積立を続けていれば、価格が下がっている期間にも自動的に安く購入できます。
買い増しよりも、まずは普段の積立を無理なく続けられる状態を作ることを優先しましょう。
私なら暴落時にどうする?
私自身が暴落を経験した場合も、基本的には、
「普段の積立をそのまま継続する」ことを最優先に考えます。
株価が20%、30%と下落しても、積立額を減らしたり止めたりするのではなく、これまでと同じように投資を続けます。
そのうえで、生活防衛資金や近いうちに使う予定のお金を確保しても余裕資金が残っているのであれば、買い増しを検討します。
ただし、「ここが底だ!」と考えて一度に大きな金額を投資するのではなく、何回かに分けて投資します。
例えば買い増し用として30万円を準備するなら、
10%下落 → 10万円
20%下落 → 10万円
30%下落 → 10万円
という方法です。
もちろん、10%下落したところが底になれば、最初から30万円を投資したほうが結果的に利益は大きくなるかもしれません。
しかし、暴落の底を正確に当てることはできません。
私は、最大の利益を狙うことより、
「どんな相場でも無理なく投資を続けること」
のほうが大切だと考えています。
暴落時に一番大切なのは「市場から退場しないこと」
長期投資をしていれば、暴落を経験する可能性は十分にあります。
そんなときに最も避けたいのが、
怖くなってすべて売却してしまうこと
です。
暴落時には、
「まだ下がる」
「今回は今までとは違う」
といった情報も増え、不安になりやすくなります。
しかし、将来の値動きを正確に予測することは誰にもできません。
だからこそ、無理な投資をせず、自分が続けられる範囲で投資することが重要です。
生活防衛資金を確保する。
普段の積立を続ける。
余裕資金があれば買い増しを検討する。
短期的な値動きだけを見て慌てて売らない。
こうした基本を守ることで、暴落時にも長期投資を続けやすくなります。
まとめ|暴落時の買い増しは「余裕資金があるならアリ」
今回は、「暴落時に買い増しするべき?」というテーマについて解説しました。
最後にポイントを整理します。
✅ 暴落時の買い増しは長期投資では有効な選択肢
✅ 暴落の底値を正確に予測することはできない
✅ 買い増しするなら一括ではなく分割する方法もある
✅ 生活防衛資金や近いうちに使うお金には手をつけない
✅ 余裕資金がなければ無理に買い増しする必要はない
✅ 暴落時でも普段の積立を続けることが大切
✅ 短期的な値動きに振り回されず、長期目線で考える
暴落は資産が大きく減るため、決して気持ちのいいものではありません。
しかし、長期投資を前提に考えれば、安い価格で多く購入できる時期でもあります。
余裕資金があるなら、無理のない範囲で分割して買い増す。
余裕資金がなければ、普段の積立を淡々と続ける。
どちらを選んでも間違いではありません。
大切なのは、暴落の底を当てることではなく、暴落が起きても投資を続けられる仕組みを作っておくことです。
「暴落したらどうしよう」と怖がるのではなく、平常時のうちに自分なりのルールを決めておき、長期的な資産形成を続けていきましょう。


コメント